
اگر درخواست وام داده باشید، حتما میدانید که فقط میزان درآمد یا مدارک شغلی نیست که در تصمیم بانک برای اعطاء وام نقش دارد؛ بلکه سابقه بازپرداخت بدهیها و نتیجه اعتبارسنجی نیز بر شرایط دریافت تسهیلات اثر میگذارند. رتبه اعتباری A B C از شاخصهایی است که بانکها آن را در ارزیابی وضعیت اعتباری متقاضی وام در نظر میگیرند. اما هر کدام از این رتبهها چه معنایی دارند؟ آیا داشتن رتبه A دریافت تسهیلات بدون ضامن را تضمین میکند و آیا با رتبه C هم میتوان وام گرفت؟ برای پاسخ به این پرسشها، در این مطلب از اسنپپی به بررسی تفاوت رتبههای اعتباری و تاثیر آنها بر مبلغ وام و شرایط ضمانت و همچنین نحوه بهبود سابقه اعتباری میپردازیم.
رتبه اعتباری چیست؟
رتبه اعتباری شاخصی است که رفتار مالی افراد را بر اساس سوابق و نحوه ایفای تعهدات آنها تعیین میکند. بانکها و موسسات مالی برای سنجش ریسک بازپرداخت اقساط وام و تصمیمگیری درباره اعطاء تسهیلات از این شاخص کمک میگیرند. به همین دلیل، رتبه اعتباری بانکی در تایید یا رد درخواست وام نقش مهمی دارد؛ البته نتیجه اعتبارسنجی به تنهایی به معنای تایید یا رد قطعی درخواست نیست و عوامل دیگری مانند شرایط تسهیلات، شغل و میزان درآمد متقاضی، توان بازپرداخت اقساط و ضوابط ضمانت نیز در این تصمیمگیری دخیل هستند.
در فرایند اعتبارسنجی، اطلاعاتی مانند سابقه بازپرداخت اقساط، وضعیت بدهیهای معوق و تعهدات مالی ثبتشده فرد بررسی میشوند تا بانک رفتار او را بر اساس انجام تعهدات خود بسنجد. بنابراین، اگر میخواهید بدانید رتبه اعتباری چیست و چه جایگاهی در دریافت تسهیلات دارد، باید به این نکته توجه کنید که این رتبه صرفا نشاندهنده میزان درآمد یا موجودی حسابتان نیست، بلکه به سابقه و وضعیت انجام تعهدات اعتباری شما مربوط میشود.
رتبههای اعتباری A، B و C چه تفاوتی با هم دارند؟
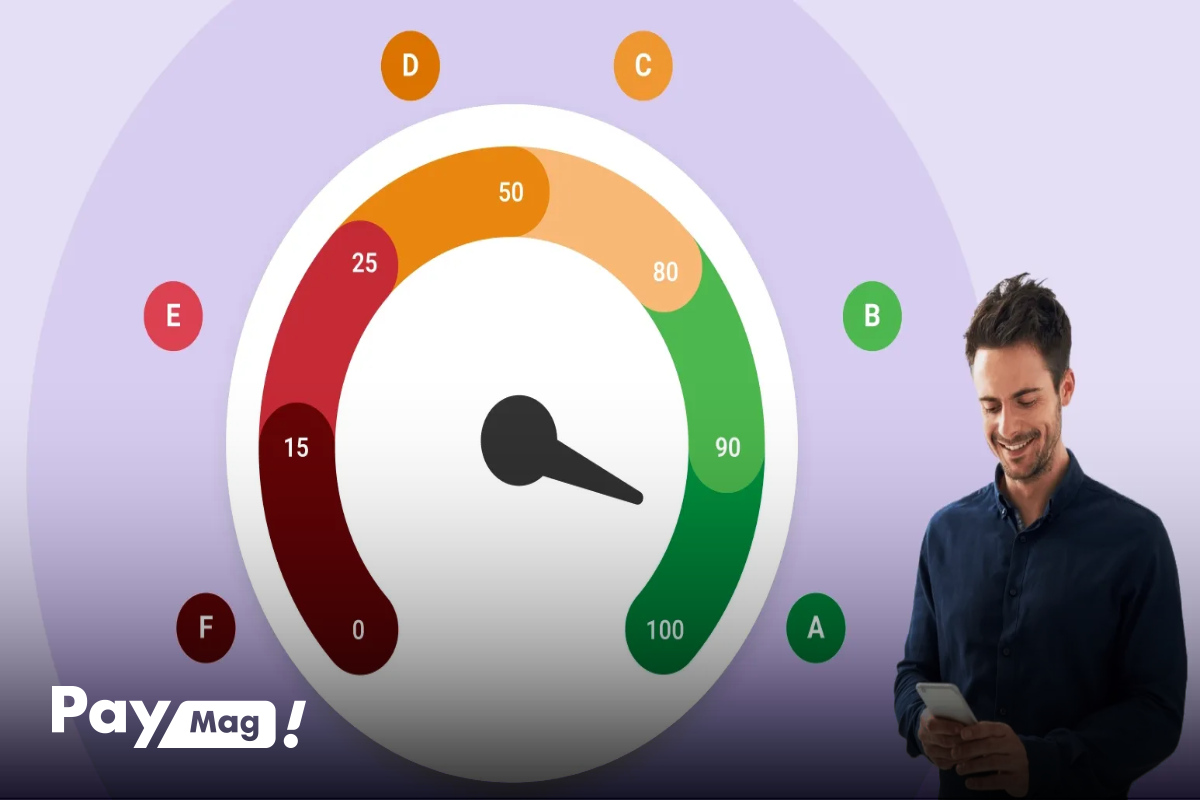
در نظام اعتبارسنجی بانکی ایران، رتبههای اعتباری پس از ارزیابی سوابق و رفتار مالی افراد تعیین میشوند و میزان ریسک اعتباری آنها را نشان میدهند. بر این اساس، رتبه A بیانگر ریسک اعتباری بسیار کم، رتبه B نشاندهنده ریسک کم و رتبه C بیانگر ریسک متوسط است. به طور کلی، هرچه ریسک اعتباری فرد کمتر باشد، سابقه او از نظر ایفای به موقع تعهدات وضعیت مطلوبتری دارد و بانک تمایل بیشتری به اعطاء وام به چنین متقاضیانی خواهد داشت. در ادامه به بررسی رتبه اعتباری C B A میپردازیم تا تفاوت آنها را به طور کامل درک کنید:
رتبه اعتباری A و تاثیر آن بر دریافت وام
اگر میخواهید بدانید که رتبه اعتباری A چیست، باید بگوییم که رتبه A نشاندهنده ریسک اعتباری بسیار کم است؛ یعنی سوابق ثبت شده فرد حاکی از آن است که او در ایفای تعهدات مالی خود عملکرد خوبی داشته و وضعیت مطلوبی در نظام بانکی کشور دارد. به همین دلیل، داشتن این رتبه در ارزیابی اعتبار متقاضی هنگام درخواست تسهیلات یک امتیاز مثبت محسوب میشود.
البته حتی با رتبه A نیز ممکن است بانک مدارکی برای احراز درآمد، بررسی توان بازپرداخت یا ارائه ضامن و وثیقه درخواست کند. نوع تسهیلات، مبلغ درخواستی و ضوابط بانک در این تصمیم نقش دارند. بنابراین، نمیتوانیم نتیجه بگیریم که تمام افراد دارای رتبه A الزاما وام بدون ضامن میگیرند یا به سقف بیشتری از تسهیلات دسترسی دارند.
رتبه اعتباری B و تاثیر آن بر دریافت وام
رتبه B نشاندهنده ریسک اعتباری کم است و نشان میدهد که متقاضی برای دریافت اعتبار بانکی وضعیت قابل قبولی دارد. در واقع، رتبه B بیانگر وضعیت نسبتا مطلوب اعتباری است و از نظر سطح ریسک پس از رتبه A قرار میگیرد. در نتیجه، فرد دارای رتبه B میتواند از وام بهرهمند شود؛ اما شرایط نهایی به معیارهای همان تسهیلات بستگی دارد. در واقع، اگر میخواهید بدانید رتبه اعتباری B چیست و آیا با این رتبه امکان دریافت وام بدون ضامن وجود دارد، باید شرایط طرح مورد نظر را بررسی کنید. برای نمونه، در طرح تسهیلاتی «اعتبار ملی» بانک ملی، رتبه اعتباری ضامن یا ضامنها باید با رتبه وامگیرنده تناسب داشته باشد. این نمونه نشان میدهد که رتبه اعتباری ممکن است علاوه بر ارزیابی خود متقاضی، در شرایط پذیرش ضامن هم نقش داشته باشد؛ البته این ضوابط را نباید به همه بانکها و طرحهای تسهیلاتی تعمیم دهیم.
رتبه اعتباری C و تاثیر آن بر دریافت وام
رتبه C بیانگر ریسک اعتباری متوسط است. این رتبه در مقایسه با A و B نشان میدهد که ارزیابی اعتباری فرد در سطح ریسک بالاتری قرار دارد و رفتار مالی فرد چندان خوب نبوده است؛ اما این به معنای ممنوعیت دریافت وام یا رد قطعی درخواست تسهیلات نیست و در بعضی طرحها اگر متقاضی ضامن یا رتبه اعتباری A یا B را به بانک معرفی کند، میتواند وام بگیرد.
مقایسه رتبه اعتباری A، B و C از نظر شانس دریافت وام، ضامن و سقف اعتبار
رتبه اعتباری در ارزیابی درخواست وام، شرایط ضمانت و میزان اعتباری که به متقاضی اختصاص مییابد، نقش دارد؛ اما تاثیر ان در همه بانکها و طرحهای تسهیلاتی یکسان نیست. در جدول زیر، تفاوت رتبه اعتباری A B C را از نظر وضعیت اعتباری و شرایط احتمالی دریافت وام مقایسه کردهایم تا تاثیر رتبه اعتباری بر وام مشخص شود؛ اما توجه داشته باشید که مبلغ تسهیلات و نیاز به ضامن به ضوابط بانک و طرح تسهیلاتی مورد نظر نیز بستگی دارد.
| رتبه اعتباری | میزان ریسک | شانس دریافت وام | نیاز به ضامن | سقف تقریبی اعتبار قابل دریافت |
|---|---|---|---|---|
| A | بسیار کم | بسیار بالا | وابسته به طرح تسهیلاتی | بالا |
| B | کم | بالا | وابسته به طرح تسهیلاتی | نسبتا بالا |
| C | متوسط | متوسط | شرایط سختگیرانهتر برای معرفی ضامن | متوسط |
چه عواملی باعث کاهش رتبه اعتباری وامگیرنده میشود؟
رتبه اعتباری افراد تا حد زیادی به سوابق بازپرداخت بدهیها و نحوه انجام تعهدات مالی آنها بستگی دارد؛ بدین ترتیب که تاخیر در پرداخت اقساط، بدهیهای معوق و برخی تعهدات مالی پرداخت نشده در ارزیابی اعتباری فرد اثر منفی میگذارند. به همین دلیل، در فرایند اعتبارسنجی بانکی برای دریافت وام، فقط داشتن درآمد یا حساب بانکی مطرح نیست و سابقه خوشحسابی و وضعیت تعهدات مالی فرد نیز اهمیت دارند. در ادامه به بررسی مهمترین عواملی میپردازیم که میتوانند باعث افت رتبه اعتباری شوند:
تاخیر در پرداخت اقساط وام: پرداخت نکردن اقساط در موعد مقرر و طولانی شدن تاخیر در بازپرداخت بدهیها سابقه اعتباری فرد را تحت تاثیر قرار میدهد.
چک برگشتی: برگشت خوردن چک و باقی ماندن وضعیت آن بدون رفع سوء اثر در ارزیابی اعتبار فرد اثر منفی دارد.
بدهیهای معوق و تعهدات پرداخت نشده: تسویه نکردن هرگونه بدهی به بانک که تاریخ سررسید آن سپری شده باشد، نشاندهنده افزایش ریسک بازپرداخت است و در محاسبه امتیاز اعتباری لحاظ میشود.
چگونه رتبه اعتباری خود را افزایش دهیم؟
اگر میخواهید رتبه اعتباری بالایی داشته باشید تا شانس شما برای دریافت وام بیشتر شود، اقساط تسهیلات و بدهیهای خود را در موعد مقرر بپردازید، بدهیهای معوق را تعیین تکلیف کنید و در صورت داشتن چک برگشتی، اقدامات لازم را برای رفع سوء اثر آن انجام دهید.
علاوه بر این فراموش نکنید که یکی از بهترین راهکارها برای جلوگیری از سوء سابقه بانکی، این است که سعی کنید تعهدات مالیتان متناسب با توان بازپرداختتان باشد و گزارش اعتباری خود را به صورت دورهای بررسی کنید تا در صورت وجود اطلاعات نادرست، امکان پیگیری و اصلاح آنها را داشته باشید.
چگونه رتبه اعتباری خود را پیش از درخواست وام استعلام کنیم؟
برای اطلاع از رتبه اعتباری میتوانید از سامانهها و خدمات معتبر اعتبارسنجی مورد تایید استفاده کنید و گزارش اعتباری خود را استعلام بگیرید. با دریافت این گزارش پیش از مراجعه به بانک از مشکلات احتمالی سوابق مالی خود مطلع خواهید شد و میتوانید برای رفع آنها اقدام کنید.
برای استعلام رتبه اعتباری وارد سامانه اعتبارسنجی شوید و کد ملی و شماره تلفن همراهی را که به نام خودتان است، وارد کنید. در این مرحله، کدی به شماره موبایل شما ارسال میشود که باید آن را در کادر مربوطه در سامانه وارد کنید تا احراز هویت شما کامل شود. حال میتوانید گزارش اعتباری را دریافت کنید و از رتبه خود برای دریافت تسهیلات مطلع شوید.
توصیه میشود که حتما پس از دریافت گزارش، اطلاعات مربوط به سوابق مالی خود را بررسی کنید. اگر موردی نادرست یا بدهی تسویهشدهای را مشاهده کردید که همچنان به صورت بدهی ثبت شده است، موضوع را از طریق مرجع مربوطه پیگیری کنید.
با رتبه اعتباری بالا به راحتی وام دریافت کنید
بررسی رتبه اعتباری A B C به بانکها کمک میکند تا ریسک اعتباری متقاضیان وام را ارزیابی کنند؛ اما هر رتبه به تنهایی تعیینکننده نتیجه درخواست وام نیست. رتبه A نشاندهنده وضعیت خیلی خوب و ریسک اعتباری بسیار کم، رتبه B بیانگر وضعیت خوب و ریسک کم و رتبه C نشاندهنده ریسک متوسط برای اعطاء تسهیلات است. البته علاوه بر رتبه اعتباری عواملی مانند توان بازپرداخت اقساط، شغل و توان مالی، شرایط تسهیلات و ضوابط ضمانت نیز در تصمیم بانک نقش دارند. بنابراین، با پرداخت به موقع اقساط، تعیین تکلیف بدهیهای معوق و بررسی دورهای گزارش اعتباری خود میتوانید وضعیت مالیتان را بهتر مدیریت کنید و از تسهیلات لازم برخوردار شوید.
اگر وام را برای خرید کالا یا دریافت خدمات میخواهید، پیشنهاد ما این است که از وام اسنپ پی استفاده کنید که به صورت چهارقسطه یا در اقساط بلندمدت در اختیار شما قرار میگیرد. بدینترتیب که برای اعتبار تا سقف 100 میلیون تومان میتوانید هزینه خرید خود را به صورت چهار قسطه بپردازید و برای خرید کالاهای گرانتر نیز تا سقف 400 میلیون تومان اعتبار بانکی در نظر گرفته شده است که امکان تسویه آن طی اقساط بلندمدت وجود دارد.
سوالات متداول
آیا رتبه اعتباری A تضمین میکند که وام بگیریم؟
خیر؛ رتبه A نشاندهنده وضعیت خیلی خوب برای دریافت وام است؛ اما بانک علاوه بر رتبه اعتباری، توان بازپرداخت، مدارک متقاضی و شرایط تسهیلات را نیز در نظر میگیرد.
آیا با رتبه اعتباری B میتوان وام بدون ضامن گرفت؟
بله؛ اما رتبه B به تنهایی دریافت وام بدون ضامن را تضمین نمیکند؛ بدین معنا که در برخی طرحهای تسهیلاتی ممکن است امکان دریافت وام بدون ضامن وجود داشته باشد؛ اما این موضوع به ضوابط بانک، نوع تسهیلات و شرایط متقاضی بستگی دارد.
رتبه اعتباری C چیست و آیا با این رتبه امکان دریافت وام وجود دارد؟
رتبه C نشاندهنده ریسک اعتباری متوسط است. داشتن این رتبه لزوما مانع دریافت وام نمیشود، اما ممکن است بر ارزیابی پرونده یا شرایط ضمانت اثر بگذارد. برای اطلاع از شرایط دقیق باید قوانین بانک و ضوابط طرح تسهیلاتی مورد نظر را بررسی کنید.
رتبه اعتباری چه تاثیری بر شرایط ضامن و وثیقه دارد؟
هر چه رتبه اعتباری فرد پایینتر باشد، بانکها شرایط سختگیرانهتری برای ضامن یا وثیقه در نظر میگیرند.
چگونه میتوان رتبه اعتباری را بهبود داد؟
برای بهبود رتبه اعتباری، اقساط و بدهیهای خود را به موقع بپردازید، بدهیهای معوق را تعیین تکلیف کنید، در صورت وجود چک برگشتی، اقدامات لازم را برای رفع سوء اثر آن انجام دهید و گزارش اعتباری خود را از نظر مغایرتهای احتمالی بررسی کنید.