
برای افرادی که به دنبال مدیریت بهتر بودجه خود هستند، خرید اقساطی یا استفاده از ابزارهای اعتباری مختلف، روشی کارآمد برای مدیریت بودجه ماهانه محسوب میشود. هنگام بررسی روشهای تامین مالی خرد معمولا با دو عبارت پرکاربرد یعنی «کارت اعتباری بانکی» و «اعتبار خرید» مواجه میشوید که بسیاری از افراد این دو ابزار را یکسان میدانند، اما نحوه تخصیص، بستر مصرف و ساختار مالی آنها تفاوتهای عمدهای با یکدیگر دارند. در این مطلب از اسنپپی شما را با کارت اعتباری بانکی آشنا میکنیم؛ پس با ما همراه باشید.
کارت اعتباری بانکی چیست و چگونه کار میکند؟
کارت اعتباری بانکی ابزاری برای پرداخت است که بانک پس از انجام اعتبارسنجی و انعقاد قرارداد مرابحه در اختیار متقاضی قرار میدهد. برای دریافت این کارت نیازی به داشتن موجودی یا سپردهگذاری اولیه در حساب بانکی ندارید و سقف اعتباری کارت بر اساس توان بازپرداخت، رتبه اعتباری و وثیقهها یا ضامنهای ارائه شده تعیین میشود. دارنده کارت اعتبار بانکی، کالا یا خدمات مورد نظر خود را خریداری میکند و سپس هزینه آن را طی اقساط ماهانه به بانک صادرکننده برمیگرداند.
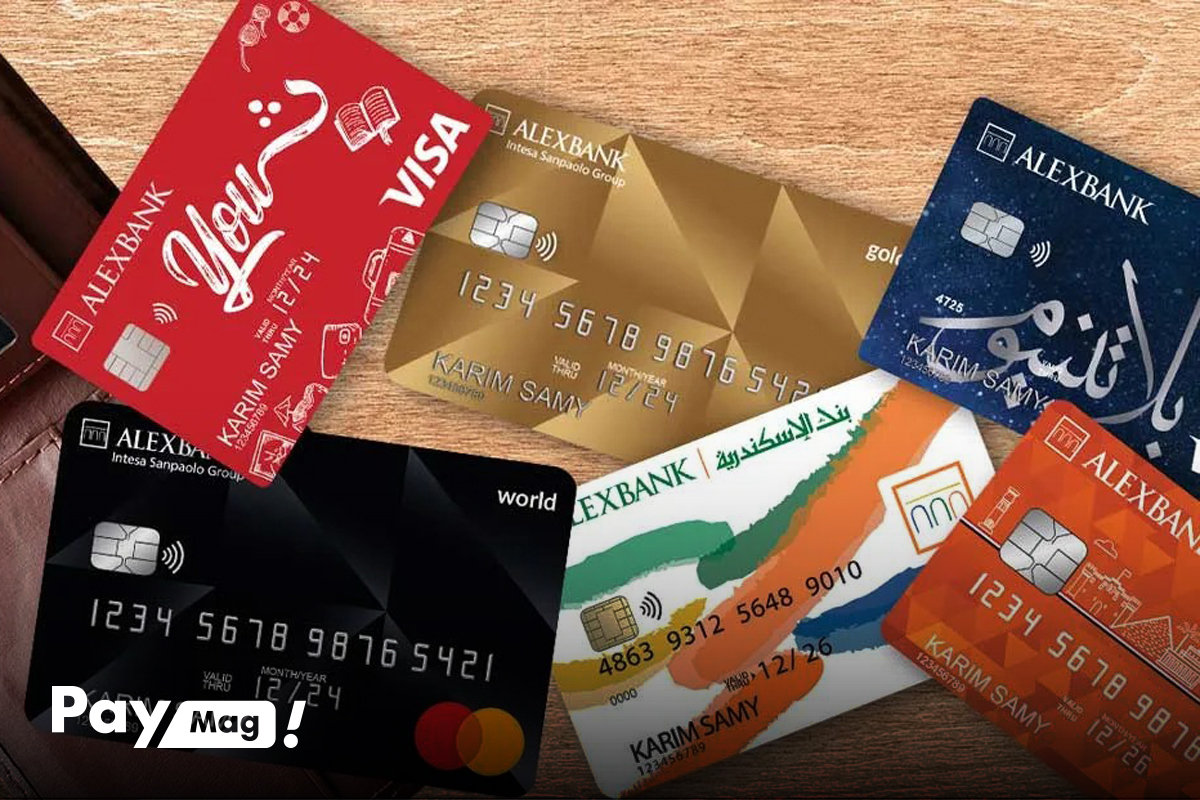
پس از تایید مدارک و امضاء قرارداد رسمی، مبلغ اعتباری مشخصی روی کارت فعال میشود. با این کارت امکان خرید از تمام دستگاههای کارتخوان فروشگاهی و درگاههای پرداخت اینترنتی متصل به شبکه شتاب وجود دارد. بانک در پایان دوره، صورتحساب صادر میکند و خریدار متعهد است که اصل مبلغ خرج شده را همراه با سود مصوب بانکی در تاریخ مقرر تسویه کند.
هدف اصلی از صدور کارت اعتباری بانکی، تامین یا پوشش هزینههای ناگهانی و کمک به بهبود مدیریت مالی خانوار بدون درگیر شدن در فرایندهای پیچیده وامهای سنتی است. دانستن اینکه کارت اعتباری بانکی چیست، به شما کمک میکند تا در موقعیتهای ضروری مالی بهترین تصمیم را بگیرید.
انواع کارتهای اعتباری بانکی و دستهبندی آنها
کارتهای اعتباری بر اساس نوع پشتیبانی، کاربرد و بستر فنی به دستههای متعددی تقسیم میشوند. شناخت این دستهبندیها به شما کمک میکند تا متناسب با نیاز مالی خود گزینه مناسب را انتخاب کنید. در ادامه به معرفی انواع کارتهای اعتباری بانکی میپردازیم:
کارتهای اعتباری با پشتوانه و بدون پشتوانه
برای دریافت کارت اعتباری با پشتوانه به وثیقه ملکی، مسدودی حساب یا سپرده بانکی نیاز دارید. چون ریسک بانک در این مدل کمتر است، کارت اعتباری با پشتوانه نرخ سود پایینتر و سقف اعتبار بالاتری دارد. اما، کارت اعتباری بدون پشتوانه صرفا بر اساس رتبه اعتباری و سنجش درآمد متقاضی صادر میشود و به دلیل ریسک بالاتر برای بانک، نرخ سود بیشتری هم دارد.
کارت اعتباری تجاری و تشویقی
کارت اعتباری تجاری مخصوص صاحبان کسبوکار و نمایندگان اشخاص حقوقی است تا هزینههای جاری شرکت را مدیریت کنند. این کارتها سقف اعتبار بالاتر و مهلت بازپرداخت طولانیتری دارند.
برای خریداران خوشحساب، کارت اعتباری تشویقی نیز طراحی شده است؛ این افراد اقساط خود را به موقع میپردازند و در مقابل از مزایایی مانند بازگشت درصدی از وجه تراکنش، امتیازهای مسافرتی یا تخفیفهای ویژه بهرهمند میشوند.
کارت اعتباری فیزیکی و مجازی
کارت فیزیکی همان کارت پلاستیکی است که علاوه بر خریدهای اینترنتی، روی دستگاههای پوز فروشگاهی و خودپردازها کار میکند. کارت اعتباری مجازی جسم فیزیکی ندارد و دارنده آن تنها با داشتن اطلاعاتی مانند شماره ۱۶ رقمی، تاریخ انقضاء و کد امنیتی دوم یعنی CVV2 خریدهای آنلاین خود را انجام میدهد.
مزایا و معایب استفاده از کارت اعتباری بانکی
استفاده از ابزارهای اعتباری در کنار آسایشی که ایجاد میکند، مسئولیتهای مالی مشخصی هم دارد که باید پیش از دریافت کارت به دقت بررسی شوند. در ادامه شما را با مزایا و معایب استفاده از کارت اعتباری بانکی آشنا میکنیم:
مزایای استفاده از کارت اعتباری بانکی
امکان خرید فوری کالاها و خدمات ضروری بدون نیاز به نقدینگی در لحظه یکی از مهمترین مزایای این ابزار است. این کارتها امنیت بالایی دارند و نیاز به حمل پول نقد را از بین میبرند. ضمن اینکه بازپرداخت منظم اقساط باعث ارتقاء رتبه اعتباری شما در سامانه اعتبارسنجی بانکی میشود و با پرداخت هر قسط و شارژ دوباره خط اعتباری، قدرت خرید شما حفظ خواهد شد.
معایب و ریسکهای استفاده از کارت اعتباری بانکی
بزرگترین خطر استفاده از کارت اعتباری، خریدهای هیجانی و فراتر از توان مالی است. ضمن اینکه در صورت تاخیر در بازپرداخت اقساط، جریمه دیرکرد و افزایش حجم بدهی به وجود میآید. بدحسابی موجب افت شدید رتبه اعتباری شما میشود و دریافت وامهای بعدی از نظام بانکی را دشوار میکند.
سرویس اعتباری چیست و چگونه کار میکند؟
سرویس اعتباری این روزها به یکی از پرکاربردترین روشهای پرداخت در خریدهای آنلاین تبدیل شده است. فرض کنید وسط خرید اینترنتی هستید و نمیخواهید همین حالا پول از حسابتان کم شود. اینجاست که سرویس اعتباری به کمک شما میآید. این سرویس نوعی روش پرداخت نوین به حساب میآید که بر پایه مدل «الان بخر، بعدا پرداخت کن» یا همان Buy Now, Pay Later شکل گرفته است. در این مدل، کاربر اعتبار مالی مشخصی دریافت میکند و با همان اعتبار، محصول یا خدمت مورد نظر خود را میخرد؛ هزینه آن را نیز در آینده میپردازد. سرویس اعتباری اسنپ (اسنپپی) یکی از نمونههای این روش در ایران است.
سرویس اعتباری اسنپپی چیست؟
سرویس اعتباری اسنپپی یک روش پرداخت جدید است. کاربران خرید خود را با اعتبار تخصیصیافته انجام میدهند و هزینه آن را بعدا میپردازند. اسنپپی اولین ارائهدهنده سرویس BNPL یا «الان بخر، بعدا پرداخت کن» در ایران است. در این روش، هر کاربر مقدار مشخصی اعتبار ماهانه و اقساطی دارد و بر اساس نیاز خود از آن استفاده میکند. اعتبار ماهانه برای مواقعی است که کاربر میخواهد هزینه محصول یا خدمت خریداری شده را تا پایان ماه بپردازد. اعتبار اقساطی هم مشابه خرید قسطی است. کاربر محصولی را میخرد و هزینه آن را تا سقف 50 میلیون تومان در چهار قسط، بدون سود، چک و سفته میپردازد. برای خریدهایی هم که نیاز به بودجه بیشتری دارند، اعتبار بانکی تا سقف 200 میلیون تومان با بازپرداخت 12 ماهه در نظر گرفته شده است.
کاربران با سرویس اعتباری اسنپپی در کمترین زمان ممکن به محصولات و خدمات مورد نظر خود دسترسی پیدا میکنند. هماکنون امکان استفاده از اعتبار اقساطی به صورت آنلاین و حضوری برای کاربران فراهم شده است؛ بدینترتیب که افراد دارای اعتبار بدون نیاز به پرداخت نقدی فوری، خرید خود را انجام میدهند و هزینه آن را در زمان مناسب میپردازند.
تفاوت اصلی کارت اعتباری بانکی با اعتبار خرید و وام خرید کالا
بررسی تفاوت کارت اعتباری بانکی با اعتبار خرید نشان میدهد که نخستین تفاوت به صادرکننده و بستر مصرف مربوط میشود. کارتهای اعتباری را بانکها صادر میکنند و در تمام فروشگاههای کشور و درگاههای متصل به شبکه شتاب قابلاستفاده هستند؛ اما اعتبار خرید یا وام خرید کالا بیشتر توسط پلتفرمهای آنلاین اعتباری مانند اسنپپی یا شرکتهای واسط ارائه میشوند و صرفا در فروشگاههای طرف قرارداد همان مجموعه میتوانید از آنها استفاده کنید.
تفاوت دوم در تضامین و سرعت فعالسازی است. بانکهای سنتی برای صدور کارت اعتباری معمولا چک، سفته، ضامن کسر از حقوق یا وثیقه ملکی درخواست میکنند که روندی زمانبر دارد. اما، فرایند طرحهای اعتبار خرید سریعتر و کاملا دیجیتال است و اغلب با یک چک صیادی یا سفته بدون نیاز به ضامن سنتی فعال میشوند. علاوه بر این، کارت اعتباری بانکی ساختار گردشی دارد و با پرداخت هر قسط، سقف اعتبار دوباره شارژ میشود، اما اعتبار خرید یک پرونده یکبار است و پس از تسویه کامل اقساط بسته میشود.
کارت اعتباری بانکی یا اعتبار خرید؛ کدام برنده است؟
در این مطلب از اسنپپی شما را با کارت اعتباری بانکی آشنا کردیم. شناخت دقیق ابزارهای مالی به شما کمک میکند تا در هر شرایطی قدرت خرید خود را به شکل بهینهای حفظ کنید. کارت اعتباری بانکی راهکاری رسمی با پشتیبانی سراسری در شبکه بانکی است، اما اعتبار خرید مسیری سریعتر برای تامین قسطی کالا از فروشگاههای طرف قرارداد محسوب میشود. میزان تناسب هر کدام از این روشها با شرایط درآمدی شما تعیین میکند که کدام گزینه انتخاب بهتری خواهد بود.
اگر قصد خرید کالا و خدمات تا سقف ۵۰ میلیون تومان را دارید، میتوانید از اعتبار ۴ ماهه اسنپپی استفاده کنید. برای خریدهای بزرگتر نیز وام اسنپ پی ۲۰۰ میلیون تومانی با بازپرداخت ۲۴ ماهه گزینهای عالی برای مدیریت بودجه خانوار است.
سوالات متداول
کارت اعتباری بانکی چیست؟
کارت اعتباری بانکی نوعی ابزار پرداختی است که بر پایه اعتبارسنجی و عقد قرارداد مرابحه صادر میشود و امکان خرید قسطی را بدون داشتن موجودی نقد فراهم میکند.
تفاوت کارت اعتباری بانکی با کارت نقدی چیست؟
در کارت نقدی پرداخت از حساب شخصی شما انجام میگیرد، اما در کارت اعتباری هزینهها از خط اعتباری تخصیصیافته توسط بانک پرداخت میشوند و دارنده کارت، متعهد به پرداخت بدهی خواهد شد.
تفاوت کارت اعتباری بانکی با اعتبار خرید چیست؟
کارت اعتباری را بانک صادر میکند؛ این کارت بستر مصرف سراسری دارد و نیازمند ضامن یا وثیقه رسمی است؛ اما اعتبار خرید از سوی پلتفرمهای آنلاین اعطا میشود، سریعتر است و صرفا در فروشگاههای طرف قرارداد پذیرفته میشود.
آیا امکان کارت به کارت کردن از کارت اعتباری وجود دارد؟
خیر؛ این کارت برای خرید کالا و خدمات طراحی شده است و امکان انتقال مستقیم وجه به صورت کارت به کارت را ندارد.
نحوه نقد کردن اعتبار کارت اعتباری چگونه است؟
نقد کردن مستقیم تنها در صورت مجوز بانک از طریق خودپرداز ممکن است. در غیر این صورت، این کار معمولا با خرید کالاهای نقدشونده مانند طلا و فروش آن در بازار انجام میشود.
چگونه مانده اعتبار کارت اعتباری استعلام میشود؟
از طریق خودپردازهای بانک صادرکننده، پیامکهای تراکنش و سامانههای اینترنتبانک یا همراهبانک میتوانید مانده اعتبار خود را مشاهده کنید.